《人民幣滙率 GDP》
賀錦如 上市公司財務總監 廖秋銘 基金經理
美國伊朗戰爭對美不利,因爲它導致了美國的軍事神話破產,世人都看到這個之後,就知道美國的實力不再是世界第一,美國不再是唯一的選擇或靠山,進而影響到美國的金融霸權根基~不穩了,資金流向會有改變或產生分流~以對衝風險。這反映在美國中國之10年國債利差已經從逾240基點的高位收斂至160基點左右,對資金回流中國大陸有幫助。此前流行的人民幣套息交易也出現了平倉,出口商結匯明顯增加,加上伊朗戰爭令海灣富裕國家的部份資金流向中國,帶動人民幣快速升破7算,月度漲幅創去年11月來最大~大漲近2%。這令市場看淡人民幣滙率的悲觀預期大大扭轉,加上美國及歐洲均指中國人民幣滙率過低,且市場憧憬出口商存量美元結匯,這些均對人民幣的匯率有大的提振效應。
筆者認為,考慮到企業和個人行為存在追漲殺跌心熊,短期不排除結匯需求進一步釋放人民幣升值之壓力、加劇滙率波動;然而,中長期影響匯率的核心是美元指數和國內基本面,以及央行匯率政策強度。
筆者看到,一些中國企業囤積的外匯有很多是以美元存款或者理財的方式留存在境外。如上市公司萊克電氣2025年年報顯示,當年公司利息收入2.91億元,年末公司持有的貨幣資金約58.88億元人民幣,其中87%為美元存款。
筆者認為,今年企業結匯的節奏很難判斷,因為這一方面取決於中美利差,另一方面取決於匯率預期,而後者會一直變化。市場人士可以關注人民幣成交量,如果保持在日度500億美元以上,或體現結匯需求較為旺盛。6月最後一個交易日,境內美元/人民幣全日成交量曾達637億美元的高位。過美聯儲需要再降息才能將中美利差拉平,所以對於出口商是否很快將大規模結匯,筆者有一點懷疑。
筆者認為,穩定的中間價讓出口商有時間在不造成重大匯率損失的情況下拋售美元資產。出口商的匯回資金將是人民幣前景的關鍵。但中國有關當局可能擔心,如果出口商沒有抓住合適的時機將外匯兌換成人民幣,尤其是在人民幣升值過快的情況下,出口商可能會蒙受損失。監管層料將控制升值步伐,以避免因出口商出現“羊群行為”而放大匯率波動。
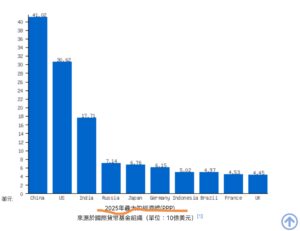
關於GDP方面,筆者留意到,一些人很喜歡對比中國及美國的GDP。其實按照不同的標準,會有不同的結果。如果按照購買力平衡價Purchasing power parity(PPP)計算,國際機構得出的結論是,中國GDP在2014年已經超過美國了。這種算法比較接近實際,是一種根據各國不同的價格水平,計算出貨幣之間的等值係數,使我們能夠在經濟學上對各國的本地生產總值進行合理比較。購買力平價計算單位為國際元international dollar,Intl.$或稱作「國際貨幣單位」international currency unit,ICU。購買力平價是以美元為基礎,即1美元在美國的購買力為參考基數;故1國際元在個別國家的購買力等於1美元在美國的購買力。能確實地計算每個國家的產出。在PPP下,2014年中國GDP已超美國了,這比較貼近實際。
目前大多數人還是看傳統的GDP。過去幾年,人民幣兌美元滙率方面,1美元換6. 08人民幣一直升到1美元換7.15人民幣左右。美元升值了17.6%,很多人不計算這種情況,說中國的GDP與美國的GDP的距離反而大了,中國追不上美國等等。這些人是忽略了這個匯率因素。有的人知道這個因素,但是為了唱衰中國經濟,惡意地這樣說。問題是,此乃匯率波動的問題造成的差距加大,若按過去多年美元換人民幣的平均匯率計算的話,中國與美國GDP的距離其實在拉近。隨著人民幣的升值,會使這種距離縮短得越快。其實,這樣比GDP作用不是很大,因為美國GDP的算法有很多虛浮的數據,我們心中有數即可。
賀錦如 上市公司財務總監 廖秋銘 基金經理 何允中 香港中大計量金融學學生
香港建設專業聯會理事